

Obecnie znane są już zmiany w zakresie podatku VAT, które w większości wchodzą w 2027r. Cześć tych zmian jest kontynuacją związaną z wdrożeniem KSEF a część wynika z podpisanych przez Prezydenta ustaw, które te zmiany wprowadzają. Do podpisu doszło w dniach 25 września 2026 roku i 28 października 2026 roku. Ponieważ nowelizacja VAT jest obszerna, przedsiębiorcy powinni już dziś przygotować się do nich.
1. Koniec okresów przejściowych w KSeF
Od 1 stycznia 2027 r. kończy się większość okresów przejściowych związanych z obowiązkowym Krajowym Systemem e-Faktur (KSeF).
Do końca 2026 r. niektórzy najmniejsi przedsiębiorcy mogli jeszcze wystawiać faktury poza KSeF, pod warunkiem, że ich miesięczna wartość sprzedaży dokumentowanej takimi fakturami nie przekracza sprzedaży z VAT 10 000 zł. Od 1 stycznia 2027 r. obowiązek wystawiania faktur w KSeF obejmie wszystkich podatników. W praktyce oznacza, że również mikroprzedsiębiorcy będą musieli zapewnić integralność systemów księgowych i programów do fakturowania, jeśli z takich korzystają z KSeF.
2. Likwidacja faktur uproszczonych w postaci paragonów z NIP
Od początku 2027 roku paragon z NIP do kwoty 450 zł traci funkcję faktury uproszczonej. Oznacza to, że w przypadku sprzedaży na rzecz przedsiębiorcy niezbędne będzie wystawienie faktury ustrukturyzowanej w KSeF nawet jeśli taka faktura nie przekracza 450 złotych.
Do końca 2026r na podstawie faktury uproszczonej, czyli paragonu do 450 zł z NIP nabywca możne odliczyć VAT i rozliczyć koszt z takiego paragonu bez konieczności wystawiania do niego faktury dodatkowej. Od stycznia 2027 roku takiej możliwości już nie będzie. Paragon taki jako faktura uproszczona pozostanie, ale nie będzie dawała prawa do odliczenia VAT, żeby tego dokonać należy do takiego paragonu wystawić fakturę w KSeF. Paragon ten będzie świadczył tylko o dokonaniu transakcji i o dokonaniu np. zapłaty. Przedsiębiorca dokonującego takiego zakupu najlepiej, jeśli od razu zadba (zażąda) w chwili zakupu faktury z KSeF zamiast paragonu.
Sprzedawca będzie mógł w 2027 roku nadal wystawić dla przedsiębiorcy paragon z NIP ale następnie będzie musiał do takiego paragonu wystawić fakturę w KSeF jeśli kupujący zażąda a raczej zażąda, ponieważ nie odliczy VAT i nie rozliczy wydatku. Faktura będzie mogła w takim przypadku być wystawiona tylko w sytuacji, jeśli na paragonie będzie NIP nabywcy. W tym zakresie nie ma zmian. Więc należy sobie zadać pytanie po co nam ten paragon przecież prościej, jeśli od razu wystawimy fakturę w KSeF dla przedsiębiorcy i tu musimy przemyśleć odpowiednie rozwiązanie dla każdej firmy w związku z obiegiem dokumentów i systemami informatycznymi.
3. Obowiązek podawania numeru KSeF przy płatnościach
Ponieważ ustawodawca chce połączyć faktury ustrukturyzowane (wystawione w KSeF) z płatnościami za pomocą numerów KSeF nałożył na przedsiębiorców obowiązek od 1 stycznia 2027 roku umieszczać numer KSeF w tytule przelewu za fakturę.
„Od 1 stycznia 2027 r. nabywca towaru lub usługi będący podatnikiem czynnym, dokonujący płatności za faktury ustrukturyzowane oraz za wystawione w trybie offline – niedostępność KSeF i offline24:
- na rzecz innego podatnika VAT czynnego,
- za pośrednictwem usługi polecenia przelewu lub innego instrumentu płatniczego, umożliwiającego podanie tytułu transferu środków pieniężnych
będzie zobowiązany podawać numer KSeF lub identyfikator zbiorczy.
Obowiązek dotyczy również wystawcy faktury, gdy płatność jest dokonywana przy użyciu polecenia zapłaty.
Obowiązek ten będzie dotyczył również podatników innych niż nabywca dokonujących płatności za faktury wystawione na rzecz danego nabywcy.
W przypadku więc:
- płatności za pojedynczą fakturę - podawany będzie numer KSeF faktury,
- płatności za więcej niż jedną fakturę - podawany będzie
- zbiorczy identyfikator dla zbioru faktur lub
- kilka numerów KSeF lub kilka zbiorczych identyfikatorów (przy uwzględnieniu ograniczeń technicznych pola zawierającego tytuł płatności).
Decyzja o opłaceniu faktury pojedynczo bądź zbiorczo należy do podatnika.
Numer KSeF nie będzie musiał być wykazywany, gdy faktury były wystawione:
- w trybie awaryjnym,
- w trybie offline – niedostępność KSeF lub offline24, ale nie zostały wprowadzone do systemu w związku z ogłoszoną awarią.” *(1)
Co to jest numer KSeF?
Każda faktura ustrukturyzowana przesłana do Krajowego Systemu e-Faktur otrzymuje indywidualny numer identyfikacyjny nadawany przez system. Numer ten jest unikalny dla każdej faktury i pozwala jednoznacznie zidentyfikować dokument w bazie Ministerstwa Finansów. Numer KSeF oczywiście nie jest numerem faktury, który nadaje przedsiębiorca. Jest to identyfikator nadawany fakturze wystawionej bezpośrednio w KSeF lub przesłanej do KSeF z innego programu komercyjnego.
Do końca 2026 roku przedsiębiorca robiąc przelew może posługiwać się dowolnym opisem w polu tytuł przelewy np. nr faktury, nr kompensaty lub inne dane opisowe, ale od 2027 roku robiąc przelew za fakturę ustrukturyzowaną w tytule przelewu musi być podany numer KSeF przypisany do tej faktury. Problem może pojawiać się, gdy chcemy zrobić przelew zbiorczy za kilka faktur lub gdy chcemy pomniejszyć wpłatę o jakieś faktury korygujące. Ale tutaj ustawodawca też przewidział rozwiązanie, którym jest identyfikator zbiorczy. Ma to polegać na tym, że zamiast wpisywać wiele numerów KSeF, które oczywiście są długie będzie można użyć jednego identyfikatora zbiorczego przypisanego do określonego pakietu – zestawu faktur. Jest to bardzo ważne ułatwienie zwłaszcza dla firm realizujących dużo płatności. Zmiany te dotyczą również przelewów realizowanych w mechanizmie podzielonej płatności (MPP - split payment).
„Identyfikator zbiorczy jest numerem, który obejmuje, co najmniej dwie faktury ustrukturyzowane wystawiane przez danego sprzedawcę. Od 1 stycznia 2027 r. będzie wykorzystywany podczas dokonywania płatności za więcej niż jedną fakturę. Do wygenerowania identyfikatora zbiorczego konieczne jest zadeklarowanie listy numerów KSeF faktur. Identyfikator może wygenerować zarówno wystawca, jak i np. odbiorca faktur czy podmiot trzeci związany z fakturą. Generowanie identyfikatora zbiorczego jest możliwe przy użyciu komercyjnych systemów finansowo-księgowych, które są połączone z API KSeF. Funkcjonalność będzie także dostępna w Aplikacji Podatnika KSeF.
KSeF pozwala również rozkodować identyfikator zbiorczy, czyli umożliwia sprawdzenie jakie numery KSeF faktur on obejmuje. Możliwe jest także zweryfikowanie na podstawie podanego nr KSeF w jakich identyfikatorach zbiorczych został on uwzględniony.
Identyfikator zbiorczy pozwala na wykazanie w tytule płatności jednego identyfikatora dla wielu numerów faktur, które są opłacane.
Identyfikator zbiorczy składa się z 35 znaków:
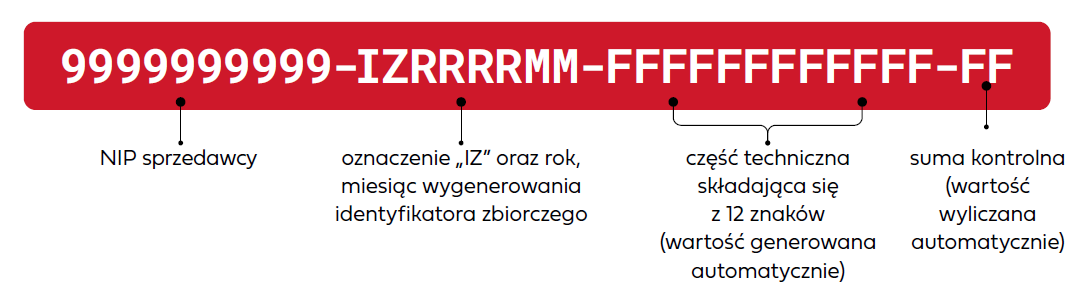
(….) Aby posiadać w systemie funkcjonalności związane z identyfikatorami zbiorczymi (m.in. do ich generowania i dekodowania) kluczowe jest posiadanie uprawnienia do wystawiania faktur, do przeglądania faktur lub uprawnienia do obsługi identyfikatorów zbiorczych [1]. Uprawnienia można nadać m.in. w programach komercyjnych zintegrowanych z API KSeF, a docelowo także będzie to możliwe w Aplikacji Podatnika KSeF.
Użytkownik, który będzie posiadał jedno z ww. uprawnień będzie mógł:
- generować identyfikatory zbiorcze (na podstawie więcej niż jednego numeru KSeF),
- dekodować identyfikatory zbiorcze (wyszukać numery KSeF wchodzące w skład danego identyfikatora zbiorczego),
- przeglądać listę identyfikatorów zbiorczych wygenerowanych przez NIP w ramach którego jest zalogowany,
- wyszukiwać identyfikatory zbiorcze, w ramach, których występuje dany numer KSeF.
Identyfikator zbiorczy może zostać wygenerowany dla e-faktur, w których sprzedawca (Podmiot1) zawsze jest ten sam. Na fakturach objętych jednym identyfikatorem zbiorczym mogą występować różni nabywcy (Podmiot2).
Jeden identyfikator obejmuje maksymalnie 500 numerów KSeF. Limit ten będzie mógł być zwiększony na indywidualny, uzasadniony wniosek użytkownika.
W Aplikacji Podatnika KSeF jeden identyfikator obejmie maksymalnie 50 numerów KSeF.
Jedna faktura może znajdować się w różnych identyfikatorach zbiorczych (maksymalnie w 132 identyfikatorach w ramach jednego kontekstu).
Aby wygenerować identyfikator zbiorczy, konieczne jest zadeklarowanie lub wskazanie numerów KSeF faktur. Dodatkowo, podczas generowania identyfikatora można również wskazać:
- kwotę płatności za fakturę,
- kod waluty oraz
- opis faktur (maks. 512 znaków).
Wskazanie ww. danych fakultatywnych jest szczególnie przydatne w przypadku płatności częściowych.”
W związku z powyższym wiele firm powinno z wyprzedzeniem zintegrować – zaktualizować systemy ERP oraz integracje bankowe.*(2)
4. Sankcje za naruszenia obowiązków KSeF
Zgodnie z pierwotnymi założeniami kary za naruszenia związane z KSeF miały obowiązywać od 1 stycznia 2027 r. resort finansów przesunął ten termin i odroczył stosowania sankcji finansowych do końca 2027 r. Odroczenie kar o rok nie oznacza, że można niestosować KSeF. Uzasadniono tą decyzję tym, żeby firmy, które rozpoczynają pracę z KSeF od stycznia 2027 roku miały czas na naukę systemu a pozostałe podmioty na udoskonalenie tej wiedzy zanim zostaną stosowane sankcje.
5. Uproszczenie procedur związanych z likwidacją działalności gospodarczej
W związku z likwidacją działalności gospodarczej należy sporządzić spis z natury stanów magazynowych, środków trwałych i wyposażenia. Następnie należy wycenić ten majątek i w określonych przez ustawę sytuacjach odprowadzić VAT należny od tego spisu. W tym zakresie nie wprowadzono żadnych zmian. Uproszczono natomiast obowiązek formalny polegający na tym, że nie będzie już potrzeby przekazywania takiego spisu z natury do Urzędu Skarbowego.
6. Kasy fiskalne – kara za brak terminowego wyrejestrowania
Od stycznia 2027 roku wprowadzona zostaje kara w wysokości 300 zł za brak terminowego wyrejestrowania kasy fiskalnej w urzędzie skarbowym. Sam obowiązek wyrejestrowania kasy fiskalnej po zakończeniu jej używania lub w związku z likwidacją działalności gospodarczej nie jest niczym nowym, ale ponieważ podatnicy nie dotrzymywali terminów tego wyrejestrowania zostaje wprowadzona sankcja. Ogólna zasada jest taka, że na złożenie wniosku do urzędu Skarbowego o wyrejestrowanie kasy fiskalnej jest 5 dni. Problemy powstają z ustaleniem od jakiej daty biegnie te 5 dni, żeby uniknąć błędów najbezpieczniej złożyć wniosek o wyrejestrowanie kasy w tym dniu, w którym serwisant przekaże przedsiębiorcy protokół. Uwaga jeszcze na kasy wirtualne, ponieważ one nie mają fizycznej pamięci fiskalnej, którą odczytuje serwisant i raport rozliczeniowy w przypadku likwidacji wystawia się w aplikacji (trzeba znać oprogramowanie). 5 dni na wniosek biegnie od dnia jego wystawienia.
W zakresie kas fiskalnych od 1 lipca 2027 r. zmienią się jeszcze przepis dotyczący możliwości wymiany pamięci fiskalnej w kasach z elektronicznym zapisem kopii (w starszych urządzeniach z kopią papierową lub elektroniczną). W takich kasach nie będzie już można wymienić pamięci fiskalnej. W związku z tym dobrze, jeśli przedsiębiorcy używający takie kasy sprawdzą stan pamięci kas.
Dalsza część zmian w zakresie podatku VAT od 2027 roku będzie w drugiej części artykułu.
----
*(1) https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/numer-ksef-i-zbiorczy-identyfikator/
*(2) https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/numer-ksef-i-zbiorczy-identyfikator/
